Pemerintah Dorong Perluasan Pembiayaan KUR untuk Memperkuat Produktivitas dan Pengembangan UMKM

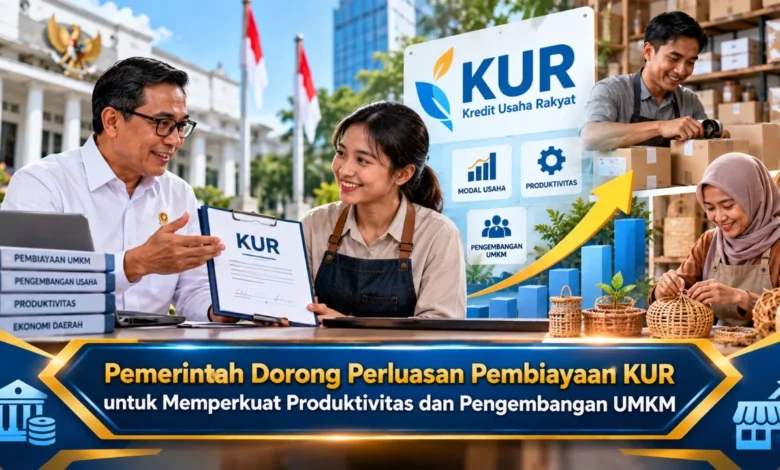
Pemerintah terus mendorong perluasan akses pembiayaan bagi usaha mikro, kecil, dan menengah melalui Kredit Usaha Rakyat atau KUR sebagai bagian dari upaya memperkuat produktivitas dan membantu usaha berkembang. Arah pembiayaan juga semakin diarahkan agar modal dapat mendukung kegiatan produktif, sehingga dana yang diperoleh tidak hanya menjadi tambahan likuiditas, tetapi dapat memperbesar kapasitas usaha. Bagi pelaku Bisnis, peluang pembiayaan tersebut perlu disertai perencanaan yang matang agar dana digunakan untuk kebutuhan produktif, menghasilkan arus kas yang sehat, dan benar-benar membantu usaha berkembang secara berkelanjutan.
Melihat KUR sebagai Instrumen Pembiayaan Bisnis Produktif
Pembiayaan KUR dapat membantu membuka akses pembiayaan bagi pelaku UMKM yang memerlukan tambahan kapasitas usaha. Dana pembiayaan dapat digunakan untuk menambah kapasitas produksi, memperkuat persediaan, meningkatkan efisiensi, atau membantu menjalankan rencana pertumbuhan. Namun, Bisnis perlu membedakan kebutuhan produktif dan konsumtif agar pinjaman benar-benar menghasilkan manfaat ekonomi. Kesiapan penggunaan dana menjadi langkah yang tidak sebaiknya dilewatkan.
Akses pembiayaan yang lebih luas juga dapat mendorong UMKM meningkatkan skala operasional jika digunakan berdasarkan kebutuhan nyata. Pemilik usaha dapat menilai dampak investasi terhadap penjualan sebelum menentukan jumlah pembiayaan. Dengan demikian, keputusan memanfaatkan KUR tidak semata-mata mengikuti peluang kredit, tetapi mengacu pada kebutuhan produktif. Pendekatan tersebut membantu membuat penggunaan modal lebih bertanggung jawab.
Menyusun Prioritas Pembiayaan untuk Mengembangkan Bisnis
Sebelum mengambil tambahan modal, pelaku Bisnis sebaiknya menentukan masalah operasional yang perlu diselesaikan. Jika produksi sering terhambat karena kapasitas mesin terbatas, dana dapat diarahkan pada peningkatan kapasitas. Jika persoalan utama berada pada keterbatasan modal kerja, pembiayaan dapat mendukung pembelian persediaan yang terencana. Menghindari pengeluaran yang tidak berkaitan langsung dengan usaha dapat membantu memperoleh manfaat lebih besar.
Rencana alokasi modal sebaiknya disusun secara terperinci. Pemilik dapat membagi kebutuhan menjadi beberapa kategori seperti pembelian alat, perbaikan tempat usaha, atau kebutuhan operasional produktif. Anggaran tersebut membantu mempermudah evaluasi setelah dana digunakan. Bagi Bisnis yang masih mengelola keuangan secara sederhana, langkah ini sekaligus mendorong disiplin keuangan.
Menilai Arus Kas agar Angsuran Tetap Sehat
Kemampuan membayar perlu dihitung sebelum pembiayaan diambil. Pemilik Bisnis dapat menghitung pendapatan bersih, kemudian mengurangi kebutuhan usaha yang wajib dibayar. Dari hasil tersebut, pelaku usaha dapat menentukan jumlah pinjaman yang lebih aman. Simulasi lebih baik tidak memakai asumsi terlalu optimistis agar Bisnis tidak terlalu bergantung pada pertumbuhan penjualan yang belum pasti.
Simulasi pembiayaan juga dapat dibandingkan menggunakan lebih dari satu asumsi. Misalnya, pemilik dapat menguji kondisi ketika omzet menurun. Cara tersebut membantu mengetahui batas aman. Jika setelah dihitung angsuran menyebabkan usaha sulit membiayai kegiatan rutin, jumlah pinjaman dapat ditinjau ulang. Dengan keputusan yang lebih hati-hati, KUR dapat menjadi alat pertumbuhan tanpa mengganggu operasional sehari-hari.
Memanfaatkan KUR untuk Memperkuat Kinerja Operasional
Efisiensi operasional dapat ditingkatkan dengan pembiayaan yang terarah. Bisnis dapat membeli mesin yang meningkatkan kapasitas, selama investasi tersebut dapat meningkatkan kualitas atau kecepatan kerja. Sebelum membeli, pemilik sebaiknya membandingkan beberapa pilihan agar keputusan sesuai dengan skala usaha. Penggunaan modal secara terencana dapat membantu menjaga konsistensi kualitas.
Pertumbuhan kapasitas sebaiknya diikuti kesiapan penjualan. Menambah mesin tanpa strategi penjualan dapat menambah biaya tanpa meningkatkan omzet. Karena itu, Bisnis perlu menentukan target pemanfaatan kapasitas. Jika modal digunakan untuk memperbesar produksi, pemilik dapat mengukur perubahan setelah investasi. Dengan demikian, hasil penggunaan KUR lebih mudah diukur.
Menata Administrasi dan Pembukuan agar Usaha Lebih Siap Berkembang
Penggunaan KUR untuk pengembangan usaha sebaiknya menjadi momentum menata keuangan. Bisnis dapat memisahkan rekening usaha dan pribadi, membuat catatan utang, stok, serta laporan sederhana. Pembukuan yang rapi membantu melihat apakah penggunaan dana menghasilkan peningkatan. Tanpa pencatatan, pemilik dapat mengambil keputusan berdasarkan perkiraan semata.
Informasi operasional yang tersusun dapat mendukung proses pengendalian biaya. Pemilik dapat membandingkan penjualan sebelum dan sesudah pembiayaan, kemudian menentukan kapan investasi berikutnya layak dilakukan. Pengelolaan berbasis data dapat mengurangi ketergantungan pada intuisi. Dengan pembukuan sederhana tetapi konsisten, pembiayaan tidak hanya menjadi tambahan uang, tetapi menjadi bagian dari proses membangun usaha yang lebih sehat.
Kesimpulan: Perluasan KUR Perlu Diikuti Pengelolaan Modal yang Disiplin
Penguatan akses KUR bagi UMKM dapat membuka ruang pengembangan kapasitas usaha. Namun, manfaat tersebut perlu didukung perhitungan yang matang. Pelaku usaha perlu menyusun alokasi dana, menjaga pembukuan, serta mengukur hasil penggunaan modal. Dengan penggunaan modal yang bertanggung jawab, pembiayaan dapat mendukung pengembangan UMKM secara berkelanjutan.
Pembiayaan perlu digunakan sebagai bagian dari strategi pertumbuhan, bukan tambahan uang tanpa tujuan yang jelas. Dengan mengelola risiko dan menggunakan pembiayaan pada investasi yang memberikan manfaat nyata, UMKM dapat meningkatkan peluang naik kelas. Silakan berbagi strategi mengelola modal KUR untuk memperkaya pembahasan.