Arah Kartu Kredit Indonesia 2026, Dari Pembayaran Harian hingga Integrasi Ekosistem Keuangan Digital

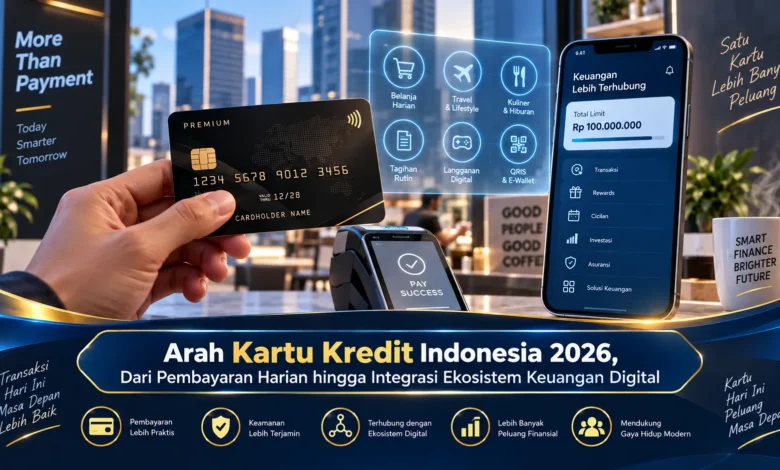
Kartu kredit di Indonesia terus beradaptasi dengan perubahan kebiasaan transaksi masyarakat yang semakin terhubung dengan layanan digital. Pada 2026, kartu tidak lagi hanya dipandang sebagai fasilitas pembayaran, tetapi menjadi bagian dari pengalaman finansial yang mencakup aplikasi perbankan, pengelolaan transaksi, program loyalitas, keamanan, hingga hubungan dengan berbagai merchant. Perubahan tersebut memberikan tantangan sekaligus peluang bagi bank dan bisnis untuk membangun ekosistem pembayaran yang lebih praktis, relevan, dan sesuai dengan kebutuhan konsumen modern.
Kartu Kredit Bergerak Mengikuti Kebiasaan Pembayaran Digital
Perkembangan kebiasaan transaksi konsumen membuat layanan kredit perlu mengikuti kebutuhan pengguna. Konsumen kini terbiasa melakukan transaksi melalui berbagai kanal, mulai dari transaksi rutin hingga aktivitas perjalanan. Kondisi tersebut meningkatkan kebutuhan terhadap sistem pembayaran yang lebih fleksibel.
Dari sisi merchant, perkembangan tersebut dapat membuka lebih banyak jalur transaksi. Pelanggan yang dapat menggunakan metode pembayaran dengan mudah berpotensi menyelesaikan transaksi dengan lebih sederhana. Karena itu, kualitas proses transaksi dapat menjadi bagian dari pengalaman pelanggan.


Kontrol Digital Membuat Penggunaan Kartu Lebih Praktis
Kontrol kartu berbasis mobile semakin mendukung cara konsumen mengatur transaksi. Nasabah dapat membutuhkan akses cepat terhadap informasi transaksi, sekaligus memerlukan kontrol terhadap penggunaan kartu. Kemudahan tersebut dapat meningkatkan kenyamanan penggunaan.
Persaingan layanan perbankan kemudian dapat mendorong peningkatan layanan berbasis mobile. Bank yang menyederhanakan navigasi dapat meningkatkan kualitas interaksi nasabah. Dalam ekosistem keuangan yang semakin digital, aplikasi dapat menjadi penghubung berbagai layanan.
Reward Bergerak Menuju Manfaat yang Lebih Personal
Manfaat tambahan kartu kredit dapat memberikan nilai tambahan dalam penggunaan kartu. Namun, kebutuhan setiap pengguna berbeda. Sebagian pengguna mungkin membutuhkan reward yang mendukung gaya hidup, sementara yang lain dapat lebih tertarik pada transaksi rutin.
Keragaman preferensi tersebut dapat mendorong bank menyesuaikan manfaat dengan segmen pengguna. Bagi bisnis, pendekatan tersebut menciptakan peluang kerja sama dengan penerbit kartu. Merchant dapat menyusun kampanye berdasarkan kebutuhan konsumen sehingga program terasa lebih relevan.
Kolaborasi Bisnis Menambah Nilai Kartu Kredit
Transformasi layanan pembayaran tidak hanya terbatas pada fitur yang diberikan penerbit, tetapi juga melibatkan merchant dan penyedia layanan. Bisnis kuliner, layanan hiburan, serta berbagai merchant lainnya dapat mengembangkan manfaat bersama.
Kemitraan yang relevan dapat meningkatkan nilai sebuah program. Bisnis memperoleh peluang memperkuat program loyalitas, sementara bank dapat meningkatkan hubungan dengan nasabah. Dengan mengutamakan manfaat yang nyata, kolaborasi dapat bergerak melampaui diskon sederhana.
Keamanan Menjadi Fondasi Ekosistem Keuangan Digital
Semakin terhubungnya layanan finansial membuat perlindungan transaksi menjadi perhatian utama. Pengguna membutuhkan informasi transaksi yang mudah dipantau, serta fitur kontrol yang mudah digunakan. Dengan pengelolaan keamanan yang jelas, nasabah dapat lebih mudah mengenali aktivitas tidak biasa.
Hal yang perlu diperhatikan adalah mengembangkan keamanan yang tetap mudah digunakan. Verifikasi yang tidak proporsional dapat menciptakan hambatan ketika bertransaksi. Sebaliknya, sistem keamanan yang dirancang dengan baik dapat memperkuat kepercayaan nasabah.
Data Membantu Menghubungkan Berbagai Layanan Finansial
Transformasi layanan finansial membuat pemahaman terhadap pola transaksi semakin dibutuhkan. Dengan pengelolaan informasi yang bertanggung jawab, penyedia layanan dapat memahami pola penggunaan produk untuk meningkatkan kualitas pelayanan.
Bagi bisnis, pemahaman terhadap perubahan perilaku transaksi dapat mendukung pengembangan pengalaman pelanggan. Data dapat membantu membaca perubahan kebutuhan, tetapi privasi pelanggan harus tetap menjadi prioritas. Dengan demikian, perkembangan layanan digital dapat berjalan secara lebih bertanggung jawab.
Rangkuman
Kartu kredit semakin berkembang sebagai bagian dari ekosistem pembayaran dan layanan finansial digital. Perannya dapat bergerak dari pembayaran harian menuju pengelolaan finansial yang lebih terpadu. Bank perlu membangun kontrol transaksi yang mudah, menjaga perlindungan data, serta membangun kolaborasi dengan merchant. Bagi bisnis, perkembangan tersebut memberikan kesempatan mengembangkan program pelanggan. Dengan mengutamakan kebutuhan pengguna, ekosistem kartu kredit dapat mendukung transformasi keuangan digital secara berkelanjutan. Sampaikan pengalaman Anda mengenai integrasi ekosistem keuangan agar wawasan mengenai bisnis dan finansial semakin luas.


