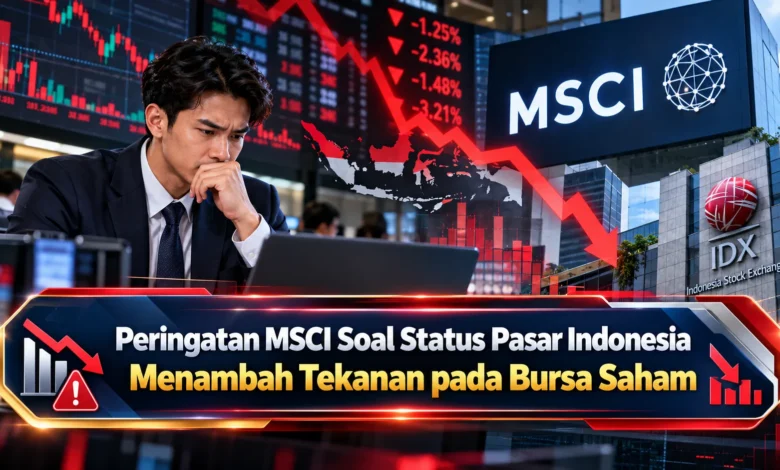
Peringatan terbaru Morgan Stanley Capital International (MSCI) mengenai kemungkinan penurunan klasifikasi pasar saham Indonesia kembali mengguncang sentimen investor. Pada 15 Oktober 2026, MSCI mengumumkan konsultasi untuk mempertimbangkan perubahan status Indonesia dari Emerging Market menjadi Standalone Market. Pengumuman tersebut memicu tekanan jual tajam di Bursa Efek Indonesia dan meningkatkan kekhawatiran mengenai aliran modal asing. Bagi sektor Bisnis dan investasi, perkembangan ini menjadi perhatian karena klasifikasi MSCI berpengaruh terhadap keputusan pengelolaan portofolio internasional. Meski demikian, perubahan status belum diputuskan secara final sehingga arah kebijakan dan perbaikan tata kelola pasar masih menjadi faktor penting.
Peringatan MSCI Mengguncang Kepercayaan terhadap Pasar Saham Indonesia
Pengumuman peninjauan klasifikasi pasar oleh MSCI meningkatkan ketidakpastian bagi investor domestik dan internasional. Dalam pengumuman resminya pada 15 Oktober 2026, MSCI mempertimbangkan perubahan klasifikasi pasar Indonesia dari Emerging Market menjadi Standalone Market. Perubahan tersebut belum menjadi keputusan final. Meskipun belum diputuskan, pengaruhnya pada keyakinan investor sudah menjadi perhatian pelaku Bisnis. Kategori pasar berkembang dalam indeks MSCI merupakan rujukan bagi sejumlah produk investasi lintas negara. Oleh sebab itu, pernyataan MSCI dipandang sebagai perkembangan penting.
MSCI menjelaskan bahwa evaluasi tersebut, didasarkan pada persoalan yang disoroti pelaku pasar mengenai transparansi struktur kepemilikan, indikasi aktivitas transaksi yang saling terhubung, serta efektivitas pengawasan dan penegakan aturan. Sejumlah isu yang disampaikan mempengaruhi penilaian kelayakan investasi. Untuk pengelola dana internasional, kepastian mengenai saham yang benar-benar dapat diperdagangkan merupakan faktor penting dalam pengambilan keputusan. Apabila informasi tersebut belum memadai, kepercayaan dapat menurun. Walaupun terdapat perhatian serius, dugaan perdagangan terkoordinasi tidak boleh dianggap sebagai bukti pelanggaran seluruh emiten.
Mengapa Klasifikasi MSCI Berpengaruh pada Investasi Saham Indonesia
Pengelompokan negara dalam indeks MSCI menjadi acuan berbagai strategi investasi. Kelompok pasar negara berkembang mencakup wilayah investasi yang memenuhi persyaratan klasifikasi menurut standar penilaian penyedia indeks. Dalam kategori berbeda, Standalone Market merupakan pengelompokan tersendiri di luar indeks negara berkembang utama. Jika perubahan status nantinya diberlakukan, komposisi indeks tertentu dapat berubah. Dana yang mengikuti indeks secara pasif biasanya harus memperhatikan komposisi indeks. Dengan mekanisme tersebut, perubahan klasifikasi dapat memengaruhi permintaan saham.
Hal yang tidak boleh disalahpahami adalah pengelompokan indeks tidak otomatis mencerminkan fundamental semua saham. Sebuah perusahaan dapat tetap memperoleh keuntungan meskipun pasar secara keseluruhan sedang menghadapi tekanan. Di sisi lainnya, valuasi emiten bisa mengalami tekanan akibat perubahan portofolio walaupun kegiatan operasional emiten berjalan seperti biasa. Pemahaman mengenai sentimen serta kinerja perusahaan membantu pengelola dana menilai risiko secara proporsional. Karena itu, informasi mengenai perubahan status perlu dibaca bersama laporan keuangan.
Tekanan Jual Investor Meningkat di Tengah Ketidakpastian Klasifikasi Pasar
Reaksi investor terhadap pengumuman MSCI terlihat melalui penurunan tajam IHSG. Ketika pasar merespons pengumuman MSCI pada 16 Oktober 2026, Indeks Harga Saham Gabungan mengalami penurunan kurang lebih 11,6 persen. Gelombang penjualan ini masih terasa dalam perdagangan berikutnya pada 19 Oktober 2026, saat IHSG ditutup melemah kurang lebih 3,6 persen. Rangkaian pelemahan itu mencerminkan besarnya respons terhadap pernyataan MSCI. Pada saat kekhawatiran meluas, pelaku pasar dapat mengurangi kepemilikan saham. Aktivitas tersebut dapat memperbesar volatilitas jangka pendek.
Gejolak yang memengaruhi harga ekuitas juga berkaitan dengan pergerakan aset keuangan lainnya. Dalam perkembangan pasar tanggal 19 Oktober 2026, rupiah sempat berada di sekitar Rp18.030 per dolar AS. Di pasar surat utang, tingkat imbal hasil obligasi pemerintah sepuluh tahun bergerak menuju kisaran 7,4 persen. Pergerakan pasar ini menunjukkan kehati-hatian investor. Bagi perusahaan, perubahan kurs berpotensi memengaruhi pengeluaran valuta asing. Meskipun kondisi ini menimbulkan tantangan, dampak pada setiap perusahaan dapat berbeda.
Potensi Arus Dana Keluar dari Saham Indonesia akibat Risiko Reklasifikasi
Dampak potensial dari perubahan klasifikasi adalah penyesuaian kepemilikan investor asing. Apabila status Standalone Market diterapkan, dana pasif dengan tolok ukur MSCI dapat menghadapi kewajiban penyesuaian. Potensi perubahan portofolio tersebut menjadi perhatian karena dapat memengaruhi permintaan pasar. Walaupun perubahan status berisiko memicu penjualan, dampak aktual masih dipengaruhi waktu serta mekanisme penerapan. Pengelola dana aktif juga memiliki ruang untuk menentukan keputusan sendiri. Berdasarkan perbedaan strategi tersebut, perkiraan dampak perlu diperlakukan sebagai skenario.
Dalam perspektif korporasi terbuka, risiko reklasifikasi berpotensi menekan penilaian pasar. Pelaku Bisnis yang membutuhkan pendanaan melalui pasar modal mungkin membutuhkan evaluasi tambahan atas kondisi pasar. Apabila harga saham tertekan, struktur pendanaan perlu dipertimbangkan ulang. Di sisi lain, profitabilitas serta kualitas aset tetap perlu diperhatikan. Pengelola portofolio harus mempertimbangkan secara terpisah risiko perubahan indeks dengan prospek Bisnis masing-masing emiten. Pendekatan tersebut membantu mengurangi keputusan berdasarkan kepanikan.
Reformasi Transparansi Pasar Modal Menjadi Fokus Pemulihan Kepercayaan
Menanggapi usulan perubahan status, otoritas pasar modal Indonesia berupaya memperbaiki mekanisme pengawasan dan perdagangan. Rangkaian reformasi yang direncanakan mencakup penguatan transparansi struktur pemegang saham, termasuk pengungkapan kepemilikan di atas satu persen. Sebagai agenda penguatan lainnya, terdapat penguatan pengawasan atas kepemilikan yang sangat terkonsentrasi dan peta jalan peningkatan free float minimum menjadi 15 persen. Kebijakan tersebut bertujuan memperbaiki kualitas informasi pasar. Meskipun reformasi sedang dikembangkan, MSCI meminta perbaikan yang terlihat dalam fungsi pasar, bukan semata-mata komitmen administratif.
Pada Senin, 19 Oktober 2026, pimpinan Bursa Efek Indonesia berkomunikasi langsung dengan penyedia indeks tersebut untuk membahas perkembangan penilaian pasar. Dalam respons perdagangan tersebut, BEI mengumumkan penurunan batas auto rejection bawah dari 15 persen menjadi 7 persen guna mengurangi tekanan jual yang terlalu ekstrem dalam satu sesi. Pengelola bursa juga menyampaikan rencana menyesuaikan komposisi IHSG berdasarkan kriteria konsentrasi kepemilikan. Respons kelembagaan tersebut berkaitan dengan upaya meningkatkan representasi indeks. Namun dalam evaluasi jangka panjang, efektivitas kebijakan perlu dibuktikan.
Kesimpulan: Peringatan MSCI Menjadi Ujian bagi Pasar Saham Indonesia
Peninjauan kemungkinan perubahan kategori pasar saham nasional menjadi tantangan penting bagi ekosistem pembiayaan melalui bursa. Rencana penurunan klasifikasi menuju Standalone Market mendorong penilaian ulang terhadap risiko pasar. Tekanan perdagangan yang terjadi menunjukkan besarnya pengaruh ekspektasi pada pasar keuangan. Meskipun dampak awal sudah terasa, keputusan perubahan status belum final. MSCI menerima masukan hingga 30 April 2027, sedangkan pengumuman final dijadwalkan paling lambat akhir Juni 2027. Jadwal tersebut memberikan kesempatan memperbaiki persoalan yang disoroti.
Seiring berlangsungnya konsultasi MSCI, konsistensi reformasi menjadi perhatian utama. Lembaga pengawas dan penyelenggara perdagangan perlu menunjukkan hasil pengawasan yang terukur. Sementara itu, penilaian kualitas Bisnis yang tercatat tetap membantu menilai peluang serta kerentanan. Pengaturan sebaran investasi dan pengelolaan likuiditas dapat dipertimbangkan sesuai tujuan keuangan. Sebagai pengganti respons yang terlalu emosional, keputusan investasi perlu didukung analisis yang memadai. Bagaimana menurut Anda mengenai pengaruh risiko reklasifikasi terhadap IHSG? Anda dapat menyampaikan gagasan tentang reformasi bursa agar pembaca dapat memahami tantangan pasar saham secara lebih menyeluruh.